El azúcar y el maíz se disparan mientras el euro se debilita frente al dólar
Los compradores europeos se enfrentaron a mayores costes energéticos denominados en dólares al caer el euro un 0,42 % y los precios de las materias primas se movieron bruscamente, con el azúcar subiendo un 5,0 % y el maíz un 4,5 % en la sesión del 14 de septiembre de 2026.
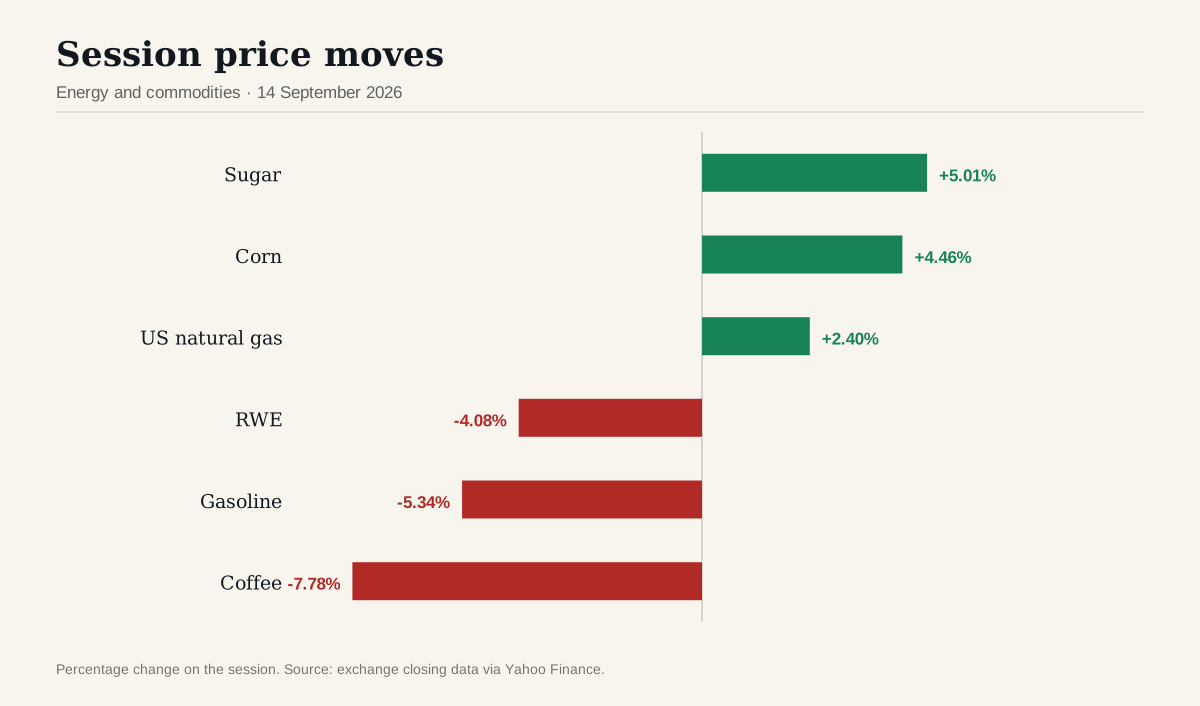
El 14 de septiembre de 2026 el movimiento más activo fue un aumento del 5,01 % en el contrato de azúcar ICE Futures, que cerró a US$ 19,06 por libra. El precio está ahora un 1,3 % por debajo de su máximo de 52 semanas de US$ 19,32. El repunte se produjo mientras el euro se debilitaba frente al dólar, cerrando en 1,1561 y deslizando un 0,42 % en el día.
- EUR/USD cierre 1,1561, con una caída del 0,42 % en el día
- Azúcar cierre US$ 19,06, con una subida del 5,01 % en el día
- Maíz cierre US$ 533, con una subida del 4,46 % en el día
- Gas natural de EE. UU. cierre US$ 2,899, con una subida del 2,40 % en el día
- Precio de la acción de RWE cierre € 57,4, con una caída del 4,08 % en el día
Dinámicas del mercado energético
| Instrumento | Cierre | Día | 5‑días | Volumen vs media |
|---|---|---|---|---|
| Sugar USX | 19,06 | +5,01% | +5,48% | 1.17x |
| Corn USX | 533 | +4,46% | +4,10% | 2.64x |
| US natural gas USD | 2,9 | +2,40% | -2,55% | 1.01x |
| RWE EUR | 57,4 | -4,08% | -1,71% | 2.52x |
| Gasoline USD | 3,13 | -5,34% | -2,61% | 1.25x |
| Coffee USX | 289,25 | -7,78% | -10,79% | 6.37x |
| Fuente: datos de cierre de la bolsa a través de Yahoo Finance, sesión del 2026-09-14. | ||||
La caída del 0,42 % del euro frente al dólar eleva el precio en euros de todos los contratos energéticos denominados en dólares. Por ello, las utilities y los consumidores industriales europeos se enfrentan a un coste efectivo más alto del combustible importado, incluso cuando el precio de la materia prima principal se mueve modestamente. En el caso del gas natural de EE. UU., el contrato subió un 2,40 % a US$ 2,899 por millón de unidades térmicas británicas. Al estar el euro más débil, el aumento del precio en euros se amplifica para los compradores europeos, lo que añade presión a los generadores eléctricos que dependen de capacidad alimentada con gas.
El gas natural también registró una caída de 5 días del 2,55 %, lo que indica que la reciente ganancia diaria del 2,40 % podría ser un rebote de corto plazo. El aumento de 1 mes del 6,31 % sugiere una tendencia alcista más amplia durante las últimas cuatro semanas, pero la distancia del 63,0 % respecto al máximo de 52 semanas muestra amplio margen para nuevos movimientos. Para los productores químicos europeos, que utilizan el gas natural como materia prima, el efecto neto de un euro más débil y un precio del gas en alza es una compresión de los márgenes, a menos que puedan trasladar los costes a los clientes finales.
Impacto en la generación eléctrica y el calor industrial
Las centrales eléctricas que compran gas en el mercado spot verán su coste de insumo subir en términos de euros. La combinación de un euro más débil y un precio del gas más alto podría traducirse en tarifas eléctricas más elevadas para los usuarios industriales, sobre todo en los países que aún no han asegurado contratos a largo plazo con precios fijos. El salto del 6 % en el precio del gas europeo tras el cierre de un oleoducto saudí añade una capa geopolítica, pero el conjunto de datos no cuantifica el efecto sobre los precios spot europeos.
Contratos agrícolas en movimiento
El azúcar y el maíz registraron ambos ganancias mensuales de dos cifras, reflejando un repunte más amplio en los commodities blandos. El aumento diario del 5,01 % del azúcar elevó el contrato a US$ 19,06, un nivel apenas un 1,3 % por debajo de su máximo de 52 semanas. El maíz avanzó un 4,46 % a US$ 533, situándose ahora un 0,7 % bajo su máximo de 52 semanas de US$ 536,5. Ambos contratos se negociaron con volúmenes superiores a la media de 20 días, lo que indica una mayor participación del mercado.
Para los fabricantes de alimentos europeos, el aumento de los precios del azúcar y del maíz eleva el coste de la confitería, productos de panadería y piensos animales. La ganancia mensual del 13,32 % en el azúcar y del 18,97 % en el maíz sugiere que los costes de los insumos han subido bruscamente desde principios de agosto. Las empresas que no hayan asegurado contratos a futuro pueden ver erosionados sus márgenes de beneficio, a menos que puedan trasladar el aumento de precios a los consumidores.
Fuerte caída del café
En contraste, el contrato de café ICE Futures cayó un 7,78 % a US$ 289,25, un nivel un 34,0 % por debajo de su máximo de 52 semanas. El volumen de 6,37 veces la media de 20 días indica una fuerte actividad comercial, posiblemente impulsada por la toma de beneficios tras un repunte reciente. Los tostadores y minoristas de café europeos se beneficiarán del precio más bajo, pero la caída también podría reflejar preocupaciones más amplias de demanda en los principales mercados de exportación.
Grandes compañías cotizadas y utilities
La utility centrada en energía RWE vio su precio de acción en XETRA cerrar en € 57,4, con una caída del 4,08 % en el día. La acción cotiza un 7,4 % por debajo de su máximo de 52 semanas de € 62. La caída sigue a un informe sobre el fortalecimiento de la cooperación eólica marina entre los Emiratos Árabes Unidos y RWE. Aunque la asociación podría abrir nuevas líneas de proyectos, la reacción del mercado sugiere que los inversores están sopesando la presión de beneficios a corto plazo frente a las perspectivas de crecimiento a largo plazo.
El movimiento del precio de la acción de RWE no está directamente vinculado a los precios de las materias primas subyacentes enumerados arriba, pero el entorno más amplio de precios energéticos influye en la perspectiva de ingresos de la utility. Los precios más altos del gas pueden incrementar el coste de la generación alimentada por gas, mientras que un euro más débil eleva el coste en euros del combustible importado. Por el contrario, el repunte del azúcar y el maíz no afecta al negocio principal de RWE, pero la presión inflacionaria general derivada del aumento de los costes de las materias primas puede afectar la demanda de electricidad por parte de los consumidores.
Qué significan los movimientos para los costes europeos
Los fabricantes europeos que dependen de procesos intensivos en energía enfrentan una presión de costes doble. Primero, la caída del 0,42 % del euro frente al dólar eleva el precio en euros del combustible importado, incluido el gas natural, que subió un 2,40 % en términos de dólares. Segundo, el fuerte aumento de los precios del azúcar y del maíz se suma al coste de las líneas de producción relacionadas con alimentos. Las empresas que no hayan cubierto estos insumos pueden ver sus márgenes operativos comprimidos.
Para el sector del transporte, la caída del 5,34 % en el contrato de gasolina NY Mercantile a US$ 3,1306 por galón reduce el precio en dólares del combustible, pero el euro más débil compensa parcialmente el beneficio para los importadores europeos. El contrato de gasolina sigue un 18,1 % por debajo de su máximo de 52 semanas, lo que indica que el precio sigue muy por debajo del pico observado a principios del año.
En conjunto, la acción de precios de la sesión sugiere que las empresas europeas deberían revisar su exposición a los commodities denominados en dólares. Un euro más débil amplifica el coste en euros de cualquier insumo cotizado en dólares, mientras que los movimientos de precios de las materias primas pueden ser considerables. Las compañías con contratos a largo plazo fijados a tasas anteriores pueden estar protegidas, pero aquellas que dependen de compras spot deberán gestionar el riesgo combinado de divisa y commodity.
Consideraciones estratégicas para la gestión de riesgos
Las empresas pueden mitigar la exposición ampliando el uso de coberturas de divisas, negociando contratos de suministro a más largo plazo o diversificando las fuentes de insumos. Los datos muestran que el euro está un 3,9 % por debajo de su máximo de 52 semanas, lo que deja espacio para una mayor depreciación, lo que agravaría el impacto de costes de cualquier futura subida de precios de commodities.
Fechas próximas
El próximo informe del mercado energético europeo está programado para el 21 de septiembre de 2026, cuando se volverá a evaluar el tipo de cambio euro‑dólar y los precios de los commodities.
RWE · three-month price
Chart: TradingView. Live prices may differ from the closing figures quoted above.