Le sucre et le maïs flambent tandis que l’euro glisse face au dollar
Les acheteurs européens ont fait face à des coûts énergétiques libellés en dollars plus élevés alors que l’euro a chuté de 0,42 % et que les prix des matières premières ont fortement évolué, le sucre en hausse de 5,0 % et le maïs de 4,5 % lors de la séance du 14 septembre 2026.
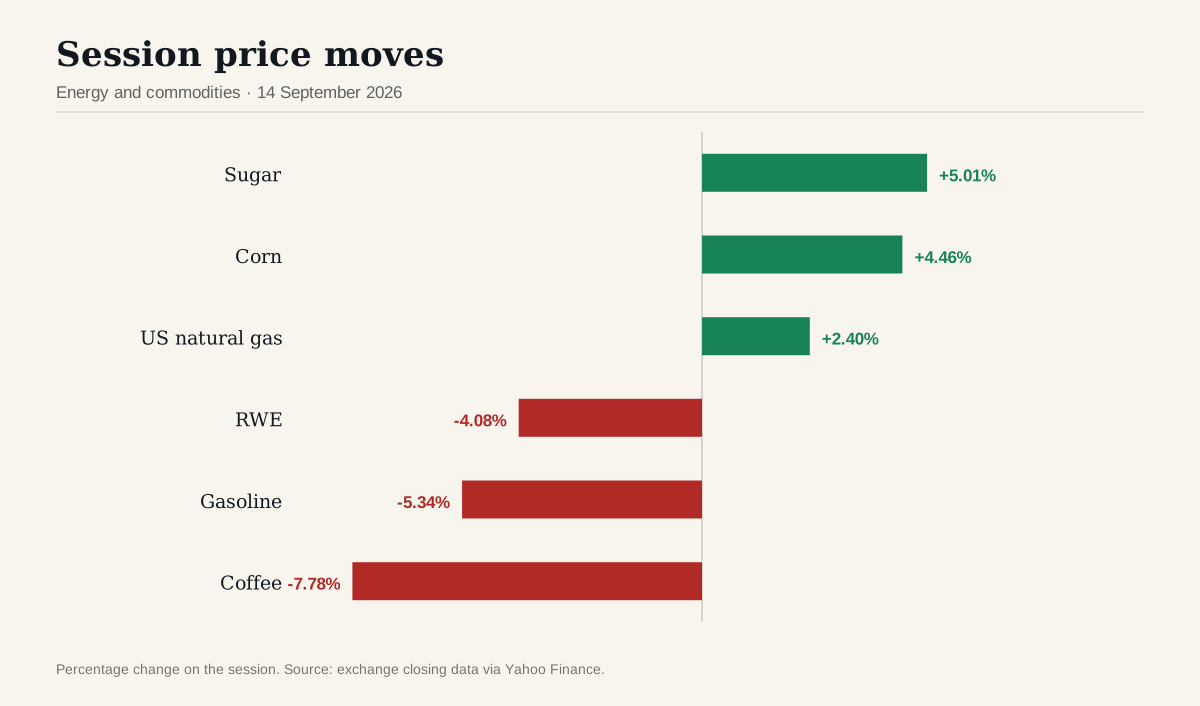
Le 14 septembre 2026, le mouvement le plus actif a été une hausse de 5,01 pour cent du contrat ICE Futures sur le sucre, qui a clôturé à US$ 19,06 la livre. Le prix se situe désormais 1,3 pour cent en dessous de son plus haut sur 52 semaines de US$ 19,32. Cette hausse intervient alors que l'euro s'est affaibli face au dollar, clôturant à 1,1561 et glissant de 0,42 pour cent dans la journée.
- EUR/USD clôture à 1,1561, en baisse de 0,42 pour cent dans la journée
- Sucre clôture à US$ 19,06, en hausse de 5,01 pour cent dans la journée
- Maïs clôture à US$ 533, en hausse de 4,46 pour cent dans la journée
- Gaz naturel US clôture à US$ 2,899, en hausse de 2,40 pour cent dans la journée
- Cours de l'action RWE clôture à € 57,4, en baisse de 4,08 pour cent dans la journée
Dynamiques du marché de l'énergie
| Instrument | Clôture | Jour | 5‑jours | Volume vs moyenne |
|---|---|---|---|---|
| Sugar USX | 19.06 | +5.01% | +5.48% | 1.17x |
| Corn USX | 533 | +4.46% | +4.10% | 2.64x |
| US natural gas USD | 2.9 | +2.40% | -2.55% | 1.01x |
| RWE EUR | 57.4 | -4.08% | -1.71% | 2.52x |
| Gasoline USD | 3.13 | -5.34% | -2.61% | 1.25x |
| Coffee USX | 289.25 | -7.78% | -10.79% | 6.37x |
| Source: exchange closing data via Yahoo Finance, session of 2026-09-14. | ||||
La baisse de 0,42 pour cent de l'euro face au dollar augmente le prix en euros de tous les contrats énergétiques libellés en dollars. Les services publics européens et les consommateurs industriels sont donc confrontés à un coût effectif plus élevé pour le carburant importé, même lorsque le prix de la matière première évolue modestement. Dans le cas du gaz naturel US, le contrat a progressé de 2,40 pour cent pour atteindre US$ 2,899 par million de British thermal units. Comme l'euro est plus faible, l'augmentation du prix en euros est amplifiée pour les acheteurs européens, exerçant une pression supplémentaire sur les producteurs d'électricité qui dépendent de la capacité à gaz.
Le gaz naturel a également enregistré une baisse sur 5 jours de 2,55 pour cent, ce qui indique que le gain quotidien récent de 2,40 pour cent pourrait n'être qu'un rebond à court terme. Le gain mensuel de 6,31 pour cent suggère une tendance haussière plus large au cours des quatre dernières semaines, mais l'écart de 63,0 pour cent par rapport au plus haut sur 52 semaines laisse une marge importante pour de nouveaux mouvements. Pour les producteurs chimiques européens, qui utilisent le gaz naturel comme matière première, l'effet combiné d'un euro plus faible et d'une hausse du prix du gaz constitue une compression des marges, sauf s'ils peuvent répercuter les coûts sur leurs clients en aval.
Impact sur la production d'électricité et la chaleur industrielle
Les centrales électriques qui achètent du gaz sur le marché spot verront leurs coûts d'intrant augmenter en euros. La combinaison d'un euro plus faible et d'un prix du gaz plus élevé pourrait se traduire par des tarifs d'électricité plus élevés pour les utilisateurs industriels, notamment dans les pays qui n'ont pas encore sécurisé de contrats à long terme à prix fixe. Le bond de 6 pour cent du prix du gaz européen signalé après la fermeture d'un pipeline saoudien ajoute une dimension géopolitique, mais l'ensemble de données ne quantifie pas l'impact sur les prix spot européens.
Contrats agricoles en mouvement
Le sucre et le maïs ont tous deux enregistré des gains mensuels à deux chiffres, reflétant un rallye plus large des matières premières douces. L'augmentation quotidienne de 5,01 pour cent du sucre a porté le contrat à US$ 19,06, un niveau à seulement 1,3 pour cent de son sommet sur 52 semaines. Le maïs a progressé de 4,46 pour cent pour atteindre US$ 533, soit 0,7 pour cent en dessous de son plus haut sur 52 semaines de US$ 536,5. Les deux contrats se sont négociés avec des volumes supérieurs à la moyenne sur 20 jours, indiquant une participation accrue du marché.
Pour les fabricants alimentaires européens, la hausse des prix du sucre et du maïs augmente le coût des confiseries, produits de boulangerie et aliments pour animaux. Le gain mensuel de 13,32 pour cent du sucre et celui de 18,97 pour cent du maïs suggèrent que les coûts d'intrant ont fortement augmenté depuis le début du mois d'août. Les entreprises qui n'ont pas verrouillé de contrats à terme pourraient voir leurs marges bénéficiaires s'éroder, sauf si elles parviennent à répercuter la hausse des prix sur les consommateurs.
Forte baisse du café
En revanche, le contrat ICE Futures sur le café a chuté de 7,78 pour cent pour atteindre US$ 289,25, soit 34,0 pour cent en dessous de son plus haut sur 52 semaines. Le volume, 6,37 fois la moyenne sur 20 jours, indique une activité de trading soutenue, possiblement due à la prise de bénéfices après un rallye récent. Les torréfacteurs et détaillants européens de café bénéficieront du prix plus bas, mais la baisse peut également refléter des inquiétudes plus larges concernant la demande sur les principaux marchés d'exportation.
Grandes entreprises cotées et services publics
Le service public axé sur l'énergie RWE a vu son cours d'action XETRA clôturer à € 57,4, en baisse de 4,08 pour cent dans la journée. L'action se négocie 7,4 pour cent en dessous de son plus haut sur 52 semaines de € 62. Cette baisse fait suite à un rapport sur le renforcement de la coopération éolienne offshore entre les Émirats arabes unis et RWE. Bien que le partenariat puisse ouvrir de nouveaux pipelines de projets, la réaction du marché suggère que les investisseurs pèsent la pression sur les résultats à court terme contre les perspectives de croissance à long terme.
L'évolution du cours de l'action RWE n'est pas directement liée aux prix des matières premières sous‑jacent listés ci‑dessus, mais le contexte plus large des prix de l'énergie influence les perspectives de revenus du service public. Des prix du gaz plus élevés peuvent augmenter le coût de la production à gaz, tandis qu'un euro plus faible augmente le coût en euros du carburant importé. Inversement, la flambée du sucre et du maïs n'affecte pas le cœur de métier de RWE, mais la pression inflationniste globale due à la hausse des coûts des matières premières peut impacter la demande des consommateurs d'électricité.
Ce que ces mouvements signifient pour les coûts européens
Les fabricants européens qui dépendent de processus à forte intensité énergétique font face à une double pression sur les coûts. Premièrement, la baisse de 0,42 pour cent de l'euro face au dollar augmente le prix en euros du carburant importé, y compris le gaz naturel, qui a progressé de 2,40 pour cent en dollars. Deuxièmement, la forte hausse des prix du sucre et du maïs ajoute aux coûts des lignes de production liées à l'alimentation. Les entreprises qui n'ont pas couvert ces intrants pourraient voir leurs marges opérationnelles se resserrer.
Pour le secteur des transports, la chute de 5,34 pour cent du contrat d'essence NY Mercantile à US$ 3,1306 le gallon réduit le prix du carburant en dollars, mais l'euro plus faible compense partiellement cet avantage pour les importateurs européens. Le contrat d'essence reste 18,1 pour cent en dessous de son plus haut sur 52 semaines, ce qui indique que le prix reste bien en deçà du pic observé plus tôt dans l'année.
Dans l'ensemble, l'action des prix de la séance suggère que les entreprises européennes devraient revoir leur exposition aux matières premières libellées en dollars. Un euro plus faible amplifie le coût en euros de tout intrant libellé en dollars, tandis que les mouvements de prix des matières premières eux‑mêmes peuvent être importants. Les entreprises disposant de contrats à long terme verrouillés à des taux antérieurs peuvent être protégées, mais celles qui dépendent d'achats spot devront gérer le risque combiné monnaie‑matière première.
Considérations stratégiques pour la gestion des risques
Les entreprises peuvent atténuer leur exposition en élargissant l'utilisation de couvertures de change, en négociant des contrats d'approvisionnement à plus long terme, ou en diversifiant les sources d'intrants. Les données montrent que l'euro est 3,9 pour cent en dessous de son plus haut sur 52 semaines, laissant une marge pour une nouvelle dépréciation, ce qui aggraverait l'impact sur les coûts de toute future hausse des prix des matières premières.
Dates à venir
Le prochain rapport sur le marché de l'énergie européen est prévu le 21 septembre 2026, moment où le taux de change euro‑dollar et les prix des matières premières seront réévalués.
RWE · three-month price
Chart: TradingView. Live prices may differ from the closing figures quoted above.